בקצרה: בדיקת נכס לפני קנייה כוללת שלוש בדיקות שונות: בדיקה משפטית של הזכויות, שעושה עורך הדין, בדיקה תכנונית של ההיתרים והחריגות בתיק הבניין, ובדיקת שווי, שעושה השמאי. בדירה יד שנייה מצטרפת לרוב גם בדיקה הנדסית של מצב המבנה. כל הבדיקות נעשות לפני החתימה על החוזה, משום שאחרי החתימה כל ממצא הופך לבעיה של הקונה. והחשוב מכל: לא כל ממצא הוא סיבה לסגת, וחלק מהממצאים הם דווקא נקודות מיקוח על המחיר.
- עורך הדין של הקונה בודק את נסח הטאבו או את הרישום ברשות מקרקעי ישראל או בחברה המשכנת, כדי לוודא מי בעל הזכויות ומה רשום עליהן.
- הבדיקה התכנונית משווה את הדירה בפועל להיתר הבנייה שבתיק הבניין ברשות המקומית, ומגלה חריגות בנייה.
- השמאי של הבנק בודק את הנכס כבטוחה להלוואה, ולכן שמאי מטעם הקונה עונה על שאלה אחרת: כמה הנכס שווה עבורו.
- חריגת בנייה משמעותית, שעבודים שאינם מוסדרים או זכויות לא ברורות הם ממצאים שמצדיקים לשקול נסיגה מהעסקה.
בדיקת נכס לפני קנייה מורכבת משלוש בדיקות נפרדות
בדיקת נכס לפני קנייה אינה בדיקה אחת. היא שלוש בדיקות שעונות על שלוש שאלות שונות: האם המוכר יכול למכור את הנכס בלי מגבלות, האם הנכס בנוי כחוק, והאם המחיר משקף את השווי. כל שאלה דורשת אנשי מקצוע אחרים ומסמכים אחרים.
בדירה יד שנייה מצטרפת לרוב שאלה רביעית: מה המצב הפיזי של הדירה והבניין. התשובה עליה מגיעה מבדיקה הנדסית, שאינה חובה אבל חוסכת הפתעות יקרות. סדר הבדיקות חשוב פחות מהמועד שלהן: כולן נעשות לפני החתימה על החוזה.
עורך הדין בודק את הזכויות בנכס ואת מה שרשום עליהן
הבדיקה המשפטית מתחילה בשאלה מי בעל הזכויות בנכס. בנכס שרשום בלשכת רישום המקרקעין, התשובה נמצאת בנסח הטאבו. בנכסים שעדיין לא נרשמו שם, הזכויות רשומות לרוב ברשות מקרקעי ישראל או בחברה המשכנת, ועורך הדין בודק את הרישום המתאים שם.
הנסח מגלה לא רק את הבעלים, אלא גם את כל מה שרשום על הנכס: משכנתאות, עיקולים, הערות אזהרה לטובת אחרים ושעבודים. משכנתא קיימת של המוכר היא מצב רגיל, שמוסדר בחוזה כך שהיא נפרעת מכספי העסקה. עיקול או הערת אזהרה לטובת צד שלישי הם סיפור אחר, ודורשים בירור לפני כל התקדמות.
בבית משותף, עורך הדין בודק גם את צו הבית המשותף ואת התקנון, כדי לוודא שהחניה, המחסן או הגג שמוצגים כחלק מהדירה אכן מוצמדים אליה. הצמדה שמופיעה במודעה אבל לא ברישום היא אחת הבעיות הנפוצות שמתגלות רק בבדיקה.
הבדיקה התכנונית משווה את הדירה בפועל להיתר הבנייה
הבדיקה התכנונית נעשית בתיק הבניין שמנוהל ברשות המקומית. היא משווה בין מה שבנוי בפועל לבין מה שאושר בהיתר הבנייה, ומגלה אם יש חריגות: מרפסת שנסגרה, חדר שנוסף, קיר שהוזז או שטח שצורף לדירה בלי היתר.
חריגת בנייה אינה רק עניין טכני. היא עלולה לחשוף את הבעלים לצווי הריסה או לקנסות, לפגוע בכיסוי הביטוחי ולהשפיע על נכונות הבנק לממן. הבדיקה התכנונית בוחנת גם את התוכניות החלות על האזור, למשל תוכניות התחדשות עירונית, שיכולות להשפיע על ערך הנכס בעתיד לשני הכיוונים.
במסגרת הזו עולה לעיתים גם שאלת היטל ההשבחה, היטל שמוטל כשתוכנית חדשה מעלה את ערך המקרקעין. בעסקאות רבות החוזה קובע שהמוכר נושא בו, וחשוב שהנושא יוסדר במפורש לפני החתימה.
השמאי בודק את שווי הנכס ולא רק את המחיר שסוכם
שמאי מקרקעין קובע את שווי הנכס על בסיס עסקאות דומות באזור, מצב הנכס, הזכויות בו והמצב התכנוני שלו. דוח שמאי טוב מסביר לא רק מה השווי, אלא גם מה משפיע עליו, ולכן הוא כלי עבודה ולא רק מספר.
יש הבדל מהותי בין שני שמאים. השמאי של הבנק בודק את הנכס כבטוחה להלוואה, וממנו נגזר שיעור המימון. כשהוא מעריך את הנכס בפחות מהמחיר שסוכם, המימון מחושב בדרך כלל לפי הערכתו, וההפרש נופל על ההון העצמי של הקונה. שמאי מטעם הקונה עונה על שאלה אחרת: האם המחיר הוגן, ומה הסיכונים שהמחיר לא משקף.
הזמנת שמאי עצמאי לפני החתימה עולה כסף, אבל היא מאפשרת לנהל משא ומתן על בסיס נתונים ולא על בסיס תחושה. במקרים רבים הממצאים בדוח הם הבסיס להפחתה במחיר.
בדיקה הנדסית חושפת את מה שלא רואים בסיור בדירה
בדיקה הנדסית של דירה יד שנייה, שנקראת לעיתים בדק בית, בוחנת את מצב המבנה ואת המערכות שבו: רטיבות, סדקים, צנרת, חשמל ואיטום. אלה בעיות שקשה לזהות בסיור קצר, ושעלות התיקון שלהן יכולה להגיע לסכומים משמעותיים.
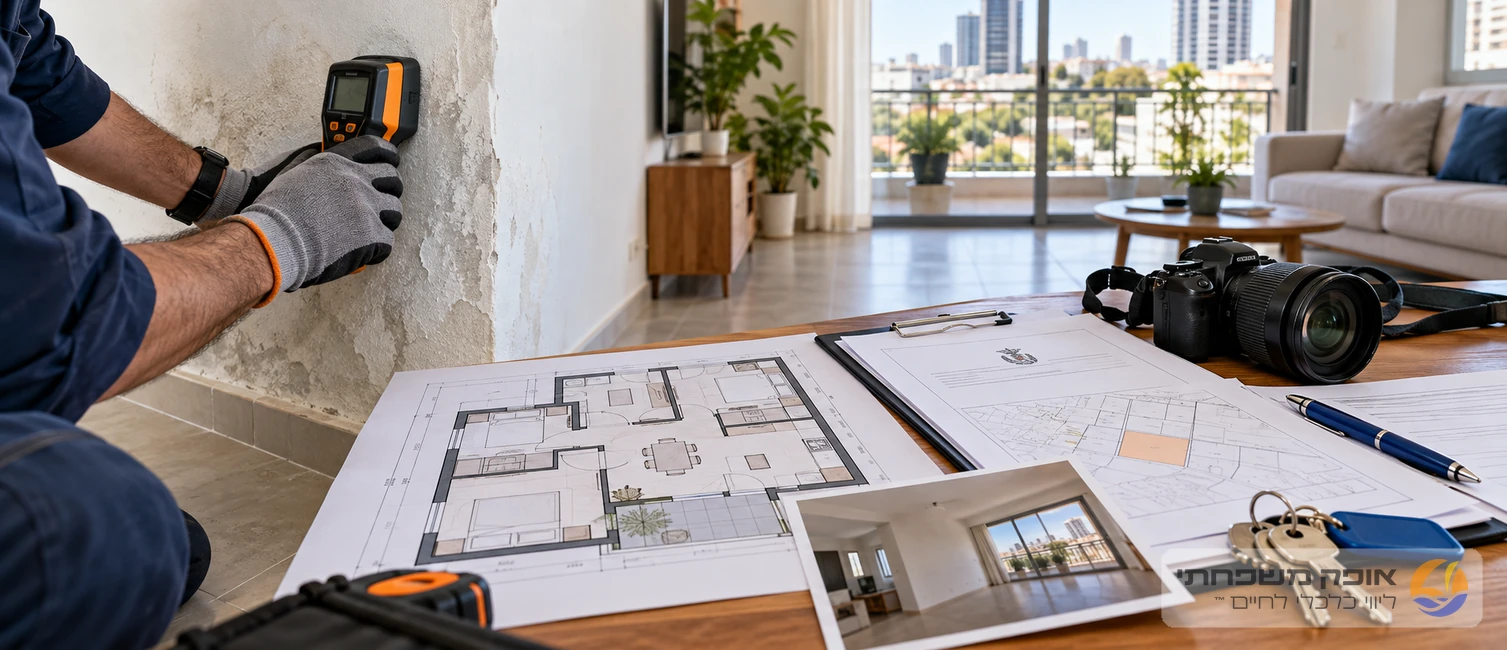
ממצאי הבדיקה ההנדסית משמשים בשתי דרכים. ממצא קשה, כמו פגיעה בשלד או רטיבות חוזרת, יכול להיות סיבה לסגת. ממצא שניתן לתיקון הוא בסיס למשא ומתן על המחיר, או לסעיף בחוזה שמחייב את המוכר לתקן לפני המסירה.
הממצאים שמצדיקים לסגת מהעסקה ואלה שהם נקודת מיקוח
ההבחנה החשובה ביותר בבדיקת נכס היא בין ממצא שמסכן את העסקה לבין ממצא שמשפיע על המחיר. בלבול בין השניים מוביל לאחת משתי טעויות: נסיגה מעסקה טובה, או המשך בעסקה שלא היה צריך להיכנס אליה.
ממצאים שמצדיקים לשקול ברצינות נסיגה כוללים זכויות לא ברורות או שרשרת העברות שאינה רשומה, עיקולים או שעבודים לטובת צד שלישי שאין דרך מובטחת להסיר, חריגות בנייה משמעותיות שחושפות לצווים או פוגעות במימון, ופער גדול בין המחיר לבין השווי לפי השמאי.
ממצאים שהם בדרך כלל נקודת מיקוח כוללים חריגות קלות שניתן להסדיר, ליקויים פיזיים שניתן לתקן, והפרש סביר בין המחיר לשווי. כאן הבדיקה לא עוצרת את העסקה, אלא משפרת את התנאים שלה. פירוט נוסף על התהליך נמצא בעמוד בדיקת נכס לפני רכישה.
אופק משפחתי ובדיקות הנכס בליווי השקעות נדל״ן
בדיקות הנכס הן השלב שבו ליווי השקעות נדל״ן מוכיח את הערך שלו. בליווי של אופק משפחתי, הבדיקות מתואמות כך שעורך הדין, השמאי והבודק ההנדסי עובדים על אותו נכס באותו חלון זמן, והממצאים שלהם מתורגמים להחלטה אחת: להמשיך, לנהל משא ומתן או לסגת.
אופק משפחתי מייצגת את הרוכש ולא את הנכס, ולכן ממצא שמצדיק נסיגה הוא תוצאה מוצדקת של התהליך ולא כישלון שלו. על ההבדל בין ליווי מטעם הרוכש לבין עבודה מול מתווך מורחב בעמוד ליווי רוכש מול מתווך.
משקיעים שבוחנים נכס, כולל נכסים שאינם מפורסמים בשוק הפתוח, יכולים להתחיל בתהליך דרך עמוד ליווי משקיעי נדל״ן של אופק משפחתי.
שאלות נפוצות: בדיקת נכס לפני קנייה: מה שמאי ועורך דין באמת בודקים
אילו בדיקות צריך לעשות לפני קניית דירה?
לפני קניית דירה עושים שלוש בדיקות עיקריות: בדיקה משפטית של הזכויות על ידי עורך דין, בדיקה תכנונית של ההיתרים והחריגות בתיק הבניין, ובדיקת שווי על ידי שמאי. בדירה יד שנייה מומלץ להוסיף בדיקה הנדסית של מצב המבנה והמערכות. כל הבדיקות נעשות לפני החתימה על החוזה. אחרי החתימה, כל ממצא הופך לבעיה של הקונה.
מה עורך דין בודק בנסח הטאבו לפני קניית דירה?
בנסח הטאבו עורך הדין בודק מי בעל הזכויות בנכס ומה רשום עליהן, כמו משכנתאות, עיקולים, הערות אזהרה לטובת אחרים ושעבודים. בנכס שעדיין לא נרשם בלשכת רישום המקרקעין, הבדיקה נעשית ברשות מקרקעי ישראל או בחברה המשכנת. בבית משותף נבדקים גם צו הבית המשותף והתקנון, כדי לוודא שחניה, מחסן או גג אכן מוצמדים לדירה. משכנתא קיימת של המוכר היא מצב רגיל שמוסדר בחוזה, אבל עיקול לטובת צד שלישי דורש בירור.
איך בודקים אם יש חריגות בנייה בדירה?
חריגות בנייה בודקים בתיק הבניין שמנוהל ברשות המקומית, על ידי השוואה בין מה שבנוי בפועל לבין מה שאושר בהיתר הבנייה. חריגות נפוצות הן סגירת מרפסת, תוספת חדר או צירוף שטח בלי היתר. חריגה עלולה לחשוף את הבעלים לצווים ולקנסות, לפגוע בכיסוי הביטוחי ולהשפיע על המימון מהבנק. הבדיקה התכנונית בוחנת גם תוכניות שחלות על האזור, כמו תוכניות התחדשות עירונית.
מה ההבדל בין השמאי של הבנק לשמאי מטעם הקונה?
השמאי של הבנק בודק את הנכס כבטוחה להלוואה, ומהערכתו נגזר שיעור המימון של המשכנתא. כשהוא מעריך את הנכס בפחות מהמחיר שסוכם, המימון מחושב בדרך כלל לפי הערכתו וההפרש נופל על ההון העצמי. שמאי מטעם הקונה בודק אם המחיר הוגן ומה הסיכונים שהמחיר לא משקף. הדוח שלו משמש לעיתים קרובות כבסיס למשא ומתן על המחיר.
האם צריך בדיקה הנדסית לפני קניית דירה יד שנייה?
בדיקה הנדסית אינה חובה, אבל בדירה יד שנייה היא חוסכת לעיתים קרובות הפתעות יקרות. הבדיקה בוחנת רטיבות, סדקים, צנרת, חשמל ואיטום, שהם ליקויים שקשה לזהות בסיור קצר. ממצא קשה, כמו פגיעה בשלד או רטיבות חוזרת, יכול להיות סיבה לסגת מהעסקה. ממצא שניתן לתיקון משמש בסיס למשא ומתן על המחיר או לסעיף בחוזה שמחייב את המוכר לתקן.
איזה ממצא בבדיקת נכס מצדיק לסגת מהעסקה?
ממצאים שמצדיקים לשקול נסיגה כוללים זכויות לא ברורות או שרשרת העברות שאינה רשומה, עיקולים או שעבודים לטובת צד שלישי שאין דרך מובטחת להסיר, וחריגות בנייה משמעותיות שחושפות לצווים או פוגעות במימון. גם פער גדול בין המחיר לבין השווי לפי השמאי הוא סימן אזהרה. לעומת זאת, חריגות קלות, ליקויים שניתן לתקן והפרש סביר במחיר הם בדרך כלל נקודות מיקוח. ההבחנה בין שני הסוגים מונעת גם נסיגה מעסקה טובה וגם המשך בעסקה בעייתית.
מי משלם על הבדיקות לפני קניית דירה?
את הבדיקות שנעשות מטעם הקונה, כמו שכר עורך הדין, שמאי עצמאי ובדיקה הנדסית, משלם בדרך כלל הקונה. את השמאות של הבנק מזמין הבנק כחלק מתהליך המשכנתא, והעלות שלה מגולגלת בדרך כלל ללווה. עלות הבדיקות קטנה ביחס לשווי העסקה ולעלות של ממצא שמתגלה אחרי החתימה. כדאי לכלול אותה בתקציב העסקה מראש, לצד מס הרכישה ושאר העלויות.
כמה זמן לוקחות הבדיקות לפני קניית דירה?
משך הבדיקות לפני קניית דירה תלוי בזמינות המסמכים ובמורכבות הנכס. בדיקת נסח טאבו יכולה להיעשות במהירות, אבל עיון בתיק הבניין ברשות המקומית, הזמנת שמאי ותיאום בדיקה הנדסית לוקחים בדרך כלל יותר זמן. נכס שזכויותיו לא רשומות בטאבו, או שיש בו חריגות, דורש בירור ארוך יותר. כדאי לתכנן את לוח הזמנים של המשא ומתן כך שיהיה מספיק זמן לבדיקות לפני מועד החתימה.
המידע בעמוד זה הוא מידע כללי בלבד, ואין לראות בו ייעוץ פיננסי, ייעוץ משכנתאות, ייעוץ מס או ייעוץ משפטי. המידע אינו מהווה תחליף לייעוץ מקצועי המותאם לנסיבות האישיות של כל משפחה. נתוני ריבית, מגבלות רגולטוריות ומדרגות מס המוזכרים בעמוד נכונים למועד הכתיבה ועשויים להשתנות, ולכן לפני כל החלטה יש לבדוק את הנתונים העדכניים מול הגורם המוסמך.